محصولی که قرار است داراییهای مالی پراکنده کاربران—از کیف پول تا اعتبار و تخفیف—را در لحظه خرید در یک نقطه کنار هم بنشاند.
آغاز از کیف پول، رسیدن به توان خرید ترکیبی
اوزون فعالیت خود را با محوریت کیف پول دیجیتال، مشوقهای خرید و برنامههای وفاداری مشتری آغاز کرد. اما به گفته سهیل حقیقت، مدیرعامل اوزون، مسیر این مجموعه از همان ابتدا به سوی چیزی بزرگتر نشانه رفته بود: "توان خرید ترکیبی".
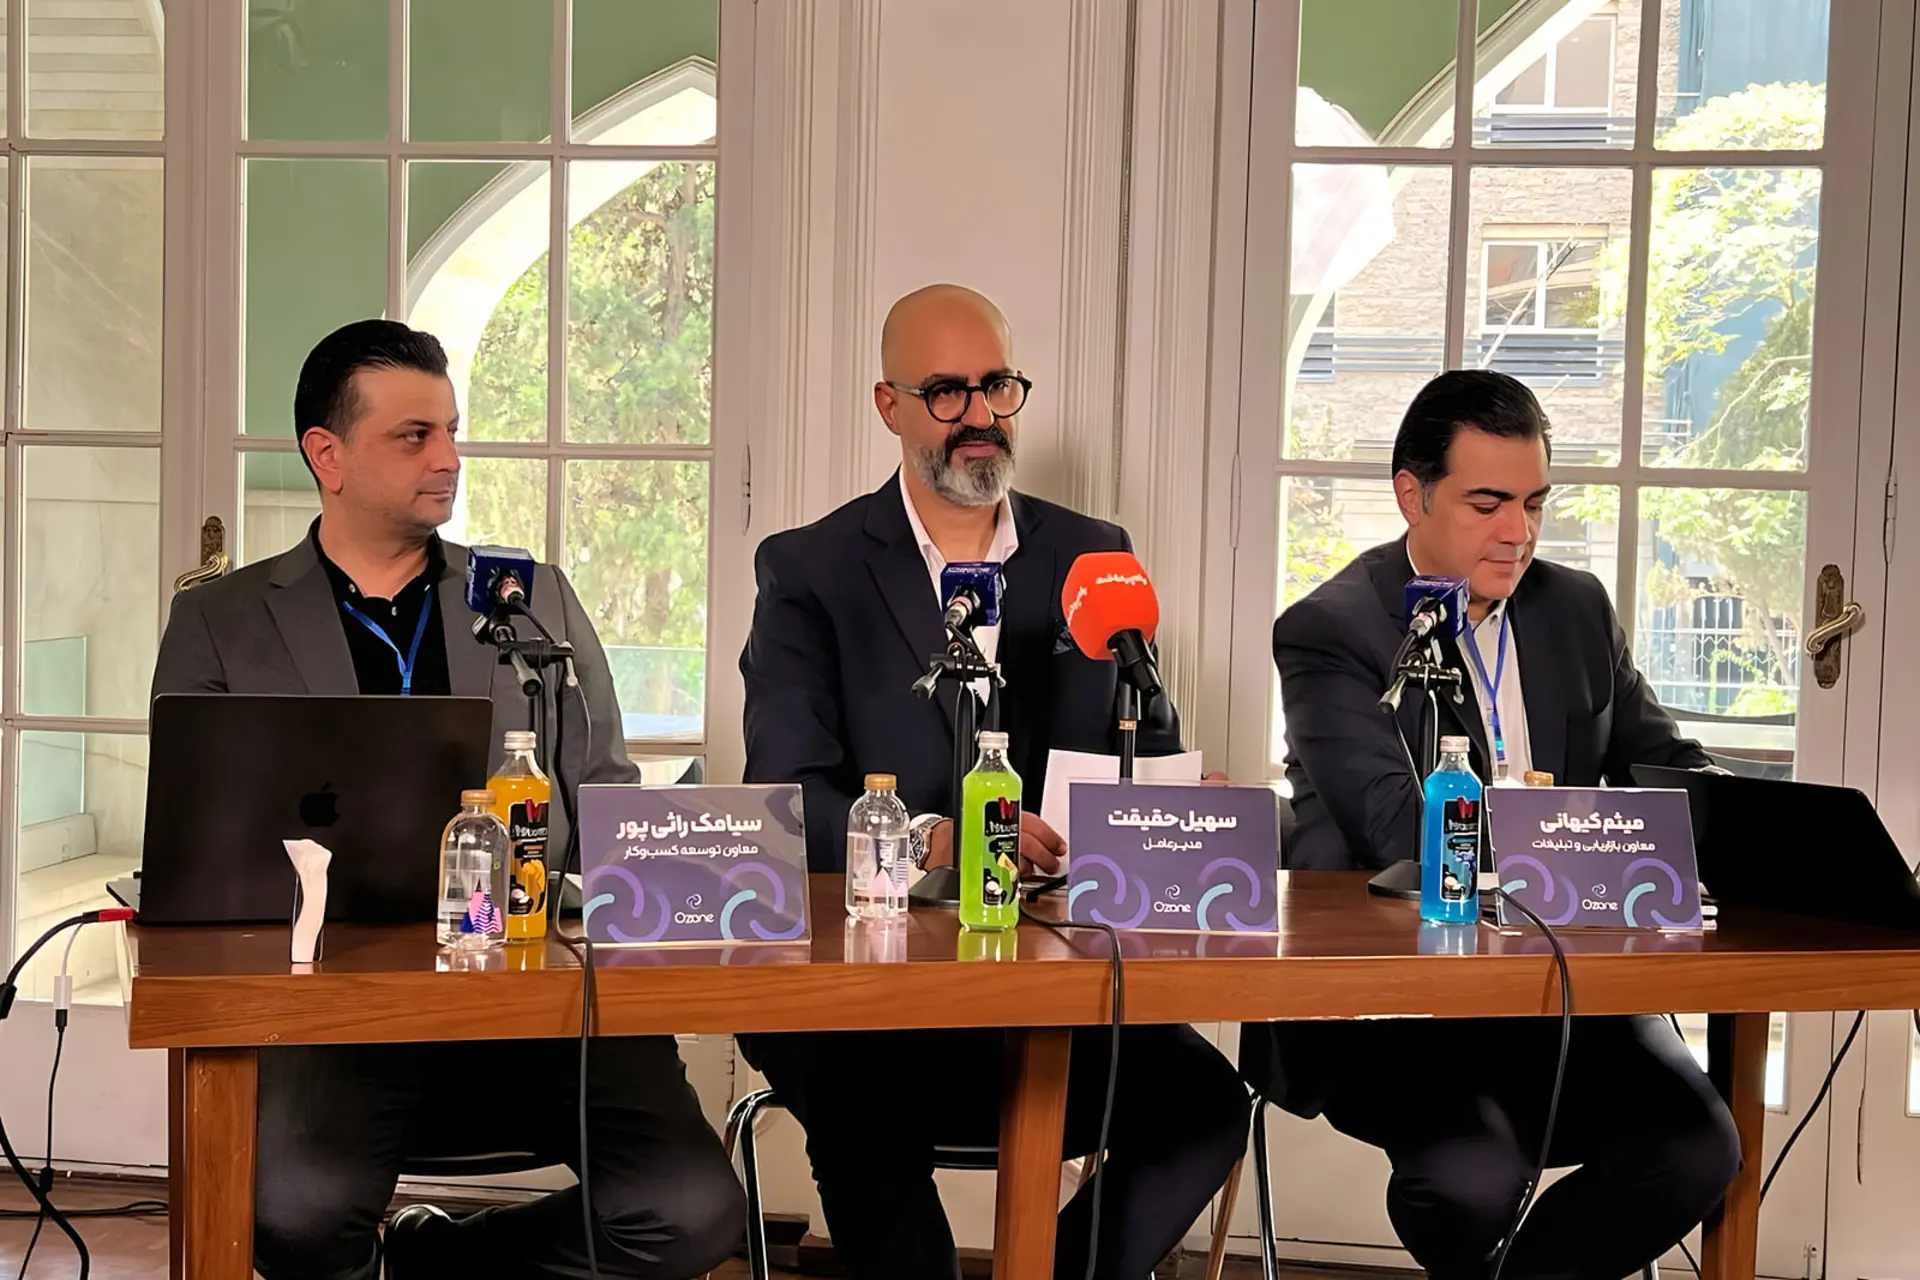
حقیقت در مراسم رونمایی از اوزون کارت توضیح داد که در این مدل، منابع مالی و مزایای مختلف کاربر—بهجای پخششدن میان کیف پولها و سرویسهای جداگانه—در لحظه پرداخت در کنار هم قرار میگیرند و انتخاب نحوه استفاده از آنها به دست خود کاربر میافتد.
اپلیکیشن جدید؛ فرمانخانه داراییهای کاربر
به گفته حقیقت، اوزون از طریق اپلیکیشن تازهاش امکان اتصال داراییها به حساب کاربری را فراهم کرده و تمام چرخههایی که در اکوسیستم اوزون ساخته شده، از همین اپلیکیشن قابل مدیریت است. در لحظه خرید، اوزون درگاه پرداخت ترکیبی را پیش روی کاربر میگذارد؛ کاربر میتواند داراییهای خود را ببیند، ترکیب قابلخرج آنها را تشخیص دهد و خرید را بر همان اساس رقم بزند. این قابلیت محدود به خریدهای آنلاین نیست و در خریدهای حضوری نیز کاربردی است.
اولین ایجنت هوش مصنوعی اوزون
نقطهای که این مدل را از یک کیف پول معمولی متمایز میکند، معرفی نخستین ایجنت هوش مصنوعی اوزون است. این ایجنت در لحظه خرید حضوری، تمام داراییهای کاربر—از ووچرها تا کشبکها—را تحلیل میکند و بهصورت هوشمند تصمیم میگیرد از کدام منبع برای تسویه استفاده شود. کاربر تنها کافی است شماره موبایل یا بارکد اوزون را ارائه دهد؛ باقی فرآیند بهصورت خودکار و در پسزمینه انجام میشود.
اوزون کارت؛ عبور از مرزهای فروشگاههای اوزون
تا پیش از این، امکانات اوزون عمدتاً به شبکه پذیرندگان خود این مجموعه محدود بود. با رونمایی از اوزون کارت، این مرز از میان میرود. کارت جدید بر بستر شبکه شتاب فعالیت میکند و در هر فروشگاهی که پذیرنده شتاب باشد، قابل استفاده است؛ در همان لحظه خرید، سازوکار هوشمند اوزون تصمیم میگیرد از چه ترکیبی از داراییهای کاربر برای تکمیل تراکنش بهره گرفته شود.
نمونهای که حقیقت برای روشنشدن این مدل مطرح کرد، گویاست: کاربری با موجودی اصلی تنها ۱۰ هزار تومان، اگر یک ووچر ۵۰ درصدی تخفیف، مبلغی حدود ۱۰۰ هزار تومان کشبک از طریق "اوزون قرمز" و چند صد هزار تومان اعتبار از "تاپ اوزون" داشته باشد، میتواند با ترکیب هوشمند همین منابع، یک خرید یکمیلیونتومانی را تکمیل کند.
علاوه بر این، اوزون کارت در تمام پذیرندگان شتاب تا ۱ درصد تخفیف دائمی و در پذیرندگان برتر تا ۵ درصد تخفیف اعمال میکند.
اوزون کارت نارنجی؛ اولین نمونه عملی برای رانندگان تپسی
نخستین نسخه رونماییشده از این خانواده، کارت نارنجی ویژه رانندگان تپسی است. ویژگی متمایز این کارت، اتصال مستقیم کیف پول مشوق بنزین به پایانههای پرداخت پمپبنزین است؛ برای اولینبار موجودی این کیف پول—که مصرف مشخص و محدودی دارد و صرفاً برای هزینه سوخت قابل استفاده است—مستقیماً روی دستگاه کارتخوان پمپبنزین قابل خرج شدن است. اوزون کارت از هماکنون قابل سفارشگیری است.
زیرساختی برای اتصال اعتباردهندگان مختلف
به گفته میثم کیهانی، معاون بازاریابی و تبلیغات اوزون، این مجموعه اکنون در حال توسعه زیرساختی برای اتصال پرداخت، اعتبار، تخفیف، داراییهای دیجیتال و خدمات وفاداری است. سیامک راثیپور، معاون توسعه کسبوکار اوزون نیز اعلام کرد این پلتفرم هماکنون به بیش از ۳۲ پلتفرم ارائهدهنده خدمات مالی متصل است.
یکی دیگر از محورهای توسعه، اتصال تجربه خرید آنلاین و حضوری (O2O) است؛ مدلی که در آن مزایای کاربر به یک کانال خرید محدود نمیماند و ارتباط کسبوکار با مشتری میان فضای آنلاین و شبکه حضوری تداوم مییابد.
حقیقت در پاسخ به پرسشی درباره احتمال شکلگیری انحصار در شبکه پذیرندگی و اعتباردهندگان، تأکید کرد که اوزون قصد دارد در نقش یک بازیگر بیطرف عمل کند و حتی اعتباردهندگانی را که مستقیماً با یکدیگر همکاری ندارند، در شبکه خود کنار هم قرار دهد. او همچنین از برنامه اتصال منابع بانکی به این مدل خبر داد؛ ساختاری که در آن بانک تأمینکننده اعتبار خواهد بود، اما ارتباط با مشتری و اعتبارسنجی از طریق اوزون انجام میشود—فرآیندی که با تکیه بر دادههای خریدِ مشتریان در اوزون امکانپذیر میشود.
داده، حلقه بعدی توسعه
کیهانی از توسعه موازی زیرساخت MarTech اوزون نیز خبر داد؛ تحلیل دادههای رفتاری کاربران در جریان خرید، به اوزون امکان میدهد نیازها و علایق مشتریان را دقیقتر شناسایی کرده و پیشنهادها و مشوقهای متناسبتری ارائه دهد. قرارگیری این زیرساخت در دل اکوسیستم گلرنگ—با حضور کسبوکارهایی چون اکالا و تپسی—میتواند دامنه اوزون را از یک ابزار پرداخت یا باشگاه وفاداری صرف، فراتر ببرد.
حقیقت درباره سهم فعلی اوزون از تراکنشهای اکالا، افق کوروش و تپسی گفت سهم تراکنشهای انجامشده از کانال اوزون، از نظر تعداد، هنوز تفاوت قابلتوجهی با سایر روشهای پرداخت ندارد. او دلیل این موضوع را استراتژی اوزون در اولویتدادن به ساخت زیرساخت—پیش از تمرکز بر سهم بازار—دانست؛ رویکردی که هدفش ایجاد فاصله معنادار با رقبا در زمان ورود گستردهتر به بازار است.