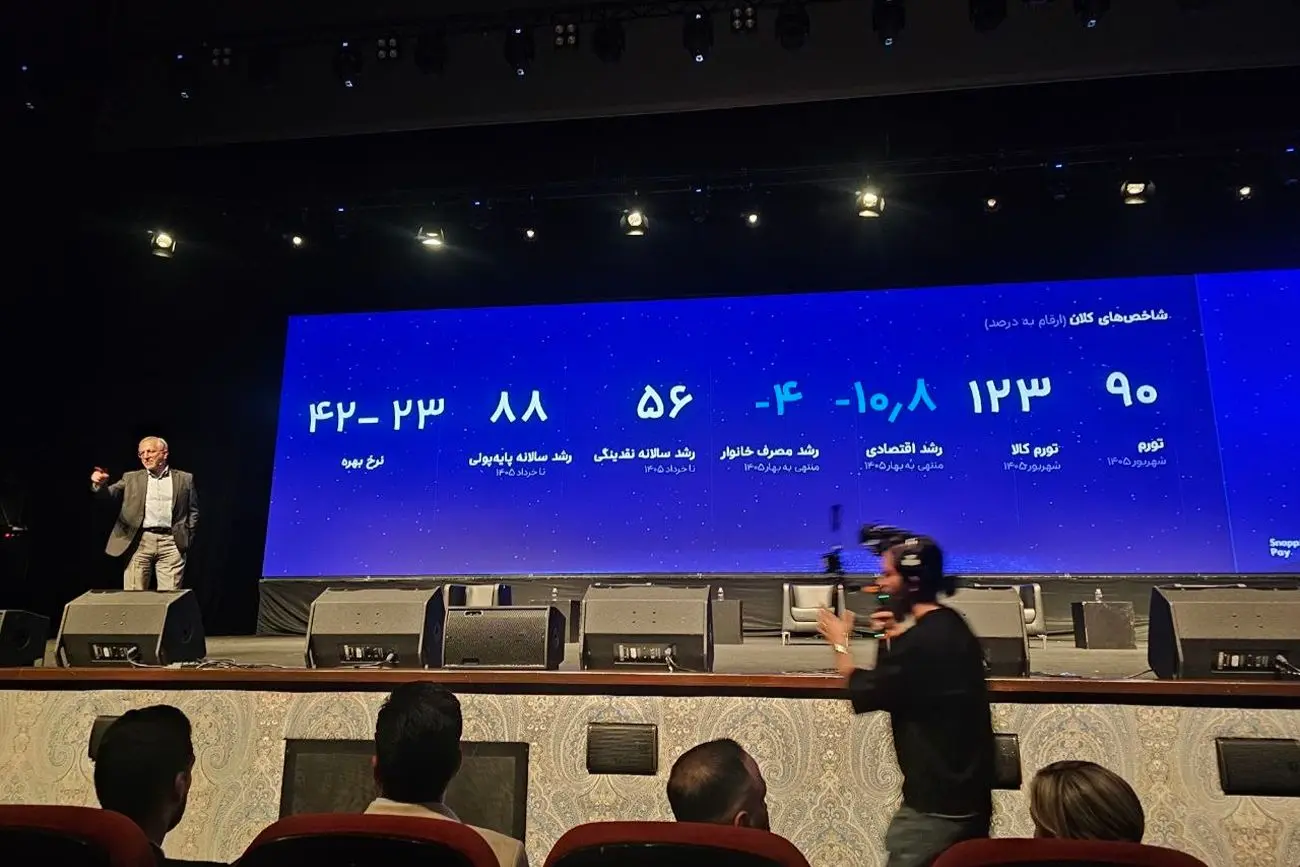
مسعود نیلی در رویداد «نُت به نُت در پی یک صدا» اسنپپی به لندتکها هشدار داد: سهم BNPL از کیکی است که خودش در حال کوچک شدن است.
این اقتصاددان با ترسیم تصویری واقعبینانه و هشداردهنده از وضعیت اقتصاد کلان ایران در سال ۱۴۰۵، در نقش یک راهنمای دقیق ظاهر شد تا چراغهای سبز، زرد و قرمز پیش روی صنعت خرید اعتباری (BNPL) را مشخص کند.
او با اشاره به رشد اقتصادی منفی ۱۱ درصدی و تورم کالایی ۱۲۳ درصدی، تاکید کرد که هرچند تقاضا برای دریافت اعتبار به دلیل نرخ بهره حقیقی منفی بهشدت بالا رفته اما شرکتهای لندتک باید حواسشان باشد که سهم آنها از کیکی در حال بزرگ شدن است که خودِ آن کیک، روزبهروز کوچکتر میشود.
نیلی در سخنرانی خود، بهجای بررسی تکبعدی اعداد و ارقام، ترکیب شاخصهای کلان در سال ۱۴۰۵ را کنار هم گذاشت تا نشان دهد چرا تجربههای گذشته اقتصاد ایران، لزوما در آینده نزدیک تکرار نخواهد شد.
تصویر کلان ۱۴۰۵؛ اقتصادی که ۱۱ درصد آب رفته است
این اقتصاددان در ابتدای سخنان خود با ردیف کردن چند شاخص کلیدی، مختصات فعلی اقتصاد کشور را تشریح کرد:
- تورم کل و کالایی: تورم فعلی در سطح ۹۰ درصد و تورم کالایی به عدد کمسابقه ۱۲۳ درصد رسیده است.
- رشد اقتصادی: مقایسه بهار ۱۴۰۵ با بهار ۱۴۰۴ نشاندهنده رشد اقتصادی نزدیک به منفی ۱۱ درصد است؛ به این معنا که اقتصاد ایران ۱۱ درصد کوچکتر شده است. در این میان، مصرف خانوار ۴ درصد کاهش یافته و سهم اصلی این سقوط، مربوط به بخش «سرمایهگذاری» است؛ رخدادی که به گفته نیلی یعنی «موتور رشد آتی اقتصاد بیش از خودِ اقتصاد کوچک شده است.»
- شاخصهای پولی: رشد نقدینگی ۵۶ درصد، رشد پایه پولی ۸۸ درصد (که به تعبیر او همچون آب پشت سد عمل میکند) و نرخ بهره مؤثر بین ۳۲ تا ۴۲ درصد است.
ماشین زمان تورم و نرخ بهره؛ چراغ قرمز برای خرید اعتباری طلا
نیلی با اشاره به مصاف «نرخ بهره اسمی» و «تورم»، آنها را به دو ماشین زمان تشبیه کرد: «کاری که تورم میکند این است که تقاضای فردا را به امروز میآورد و نرخ بهره، تقاضای امروز را به فردا میبرد. وقتی تورم بالای ۹۰ تا ۱۲۰ درصد است اما نرخ بهره بسیار پایینتر از آن قرار دارد، هیچ بهینهسازیای شکل نمیگیرد و جواب معادله یک چیز است: هرچه بیشتر وام بگیرید به نفعتان است!»
به گفته نیلی، همین شکاف عمیق، محرک اصلی هجوم تقاضا به سمت محصولات اعتباری از جمله BNPL است؛ اما در دل این تقاضای فزاینده، اولین چراغ قرمز روشن میشود: خرید طلا و کالاهای سرمایهای. نیلی در این باره هشدار داد:
سهم خرید طلا در پلتفرمهای BNPL را به دقت مانیتور کنید. وقتی نرخ بهره از تورم عقب میماند، پدیدهای به نام "فرار از ریال" رخ میدهد و مردم برای پوشش ریسک خود به سمت طلا و ارز میروند. این تقاضا ناشی از اعوجاج قیمتی است و اصلا خبر خوبی برای این صنعت محسوب نمیشود.- مسعود نیلی، اقتصاددان
خشک شدن بازار اعتبار؛ چراغ سبز برای BNPL در نقش «مساعده»
بخش دوم تحلیل نیلی به مقایسه رشد نقدینگی (زیر ۶۰ درصد) و تورم (بالای ۹۰ درصد) اختصاص داشت؛ شکافی ۳۰ واحد درصدی که به معنای کاهش «نقدینگی حقیقی» و خشک شدن بازار اعتبار است. نتیجه این وضعیت، قفل شدن جریان نقدینگی و فشار شدید سرمایه در گردش برای شرکتهاست.
اما در این فضای تیره، نیلی یک چراغ سبز به پلتفرمهای BNPL نشان داد: «شرکتها در پرداخت حقوق و دستمزد یا تعهدات خود تحت فشارند و عقب میافتند. اینجا BNPL میتواند وارد شود و این خلا را پر کند؛ دقیقا مانند یک "مساعده" که فاصله دیرکرد حقوق کارفرما را پوشش میدهد. این یک بازار گوشه (Niche Market) بسیار خوب است که بازیگران این حوزه میتوانند روی آن سرمایهگذاری کنند.»
کیک اقتصاد در حال کوچک شدن است؛ قمار روی شوک موقت یا دائمی!
این اقتصاددان با اشاره به این که خانوادهها برای حفظ الگوی مصرف خود (مثلا خرید گوشت) ناچارند از درآمد آینده خود قرض کنند و صورتشان را با سیلی سرخ نگه دارند، یک چراغ چشمکزن مهم را یادآور شد:
فراموش نکنید که کیک اقتصاد در حال کوچک شدن است. اگر میبینید سهم BNPL زیاد میشود، این سهم از کیکی است که خودش در حال آب رفتن است.- مسعود نیلی، اقتصاددان
او سپس به گفته خودش یک «سوال چند میلیون دلاری» را مطرح کرد: آیا شوکی که به اقتصاد وارد شده موقت است یا دائمی؟ «اگر شوک موقت باشد، ابزار اعتباری برای هموارسازی مصرف عالی است. اما اگر شوک دائمی باشد و درآمد بلندمدت خانوار سقوط کرده باشد، ما داریم درآمد فردایی را پیشخور میکنیم که فردا هم وجود نخواهد داشت؛ نتیجه قطعی این روند، جهش نرخ نکول است. از آنجا که هیچکس نمیداند این شوک دائمی است یا موقت، مدیران مالی (CFO) شرکتهای BNPL نباید فریب پایین بودن نسبی نرخ نکول فعلی را بخورند، بلکه باید فرض را بر زیان گذاشته و برای آن ذخیرهگیری کنند.»
تله فروش فلهای به پذیرندهها و تضاد کارمزد
نیلی در ادامه به سراغ سمت عرضه و فروشگاهها (مرچنتها) رفت و توضیح داد که پذیرندهها همزمان سه شوک «اختلال در زنجیره تامین و عرضه»، «سقوط تقاضا» و «افت سرمایه در گردش» را تجربه میکنند. او تأکید کرد که برای شوک عرضه هیچ راهحل اعتباری وجود ندارد و فروش فلهای BNPL به همه پذیرندهها یک خطای استراتژیک است.
به گفته او، رابطه BNPL با پذیرنده یک شمشیر دولبه است: «مشتری دیگر نمیتواند برنج ۵ کیلویی را نقد بخرد، پس BNPL تقاضا را برای فروشگاه زنده نگه میدارد. اما هرچه فروش اعتباری بیشتر شود و تسویه به تعویق بیفتد، فشار بر سرمایه در گردشِ فروشگاه بیشتر میشود. در این شرایط، زمان برای پذیرنده مهمتر از مبلغ میشود و ترجیح میدهد امروز پول نقد بگیرد تا یک ماه دیگر. بنابراین نرخ کارمزد (MDR) و زمان تسویه را نمیتوان یکسان دید و باید برای هر بخش و حتی هر جغرافیا—که به دلیل شرایط جنگ آسیبپذیریهای متفاوتی مثل بوشهر در برابر خراسان دارند—نسخههای منعطف و اختصاصی پیچید.»
نیلی همچنین پیشنهاد کرد که پلتفرمها به جای نگاه تکمعاملهای، خدماتی مثل مشاوره مدیریت انبار و کمک به تامین مالی زنجیرهای را به پذیرندهها ارائه دهند.
خط قرمز بانک مرکزی و ضرورت مدل هیبریدی با بانکها
مسعود نیلی در بخش دیگری از تحلیل خود، مزیت اصلی لندتکها را عبور از محدودیت ترازنامه بانکها، پوشش زیان اولیه (First Loss) و تخصص در اعتبارسنجی دانست و تاکید کرد که شناخت کسبوکارها (KYB) با ترکیب هوش مصنوعی و عامل انسانی، امروز از نان شب برای این شرکتها واجبتر است.
او با اشاره به این که مشکل BNPLها به دلیل تقاضای بینهایت در بازار، «تخصیص» نیست بلکه «تجهیز منابع» است، تنها راهحل را مدل هیبریدی با بانکها دانست: «بدون بانک، هزینه جذب مشتری (CAC) به شدت بالا میرود. فرمول درست این است: بانک برای تجهیز منابع، BNPL برای تخصیص اعتبار.»
وی اکیداً به پلتفرمها هشدار داد که وارد سمت چپ ترازنامه بانکها (خلق پول و ثبت مستقیم در دفتر کل) نشوند، چرا که این کار حریم انحصاری بانک است و بانک مرکزی به درستی با آن برخورد خواهد کرد.
حواستان به تقاطعها باشد!
مسعود نیلی در پایان بار دیگر به استعاره افسر راهنمایی و رانندگی برگشت و گفت: «جاهایی که چراغ سبز است بتازید و بازار را بگیرید؛ اما واقعیت این است که در نیمه دوم سال ۱۴۰۵، من هیچ مسیری را نمیبینم که بدون چراغ قرمز یا چشمکزن، به شما اجازه دهد با سرعتِ تمام برانید. ماشین شما و جاده اجازه سرعت گرفتن میدهد، اما چهارراهها و تقاطعها بسیار خطرناک است. با این وضعیت اقتصاد کلان، محتاطتر برانید!»