حقوق ۱۴۰۵، عیدی، طلا و سهمالارث را خودتان حساب کنید؛ ۲۲ ابزار تازه کاویزو
کاویزو با افزودن ۲۲ ابزار رایگان بر مبنای بخشنامههای سال ۱۴۰۵، امکان محاسبه آنلاین و قدمبهقدم حقوق خالص، مالیات، عیدی و سنوات را فراهم کرد.
چند هفته پیش در گزارش «کاویزو متولد شد؛ ۸۳ ابزار فارسی و کاملا رایگان برای حسابوکتاب روزمره» ابزارهای اولیهی این سرویس را معرفی کردیم. حالا ابزارهایی اضافه شده که بیشتر به پرسشهای پرتکرار امسال جواب میدهند: حقوقم بعد از افزایش چقدر میشود، چقدر مالیات میدهم، عیدیام چقدر است، کمیسیون بنگاه چقدر است.
پیش از شروع یک نکته: این ابزارها ماشینحساباند، نه مشاور مالی یا حقوقی. نرخها و قاعدهها از متن قانون و بخشنامهها آمده و منبع هر کدام زیر همان صفحه آمده است. با این حال فیش حقوقی، قرارداد یا رأی دادگاه شما ممکن است جزئیاتی داشته باشد که در یک ماشینحساب نمیگنجد.
حقوق و دستمزد ۱۴۰۵؛ از افزایش حقوق تا عیدی و سنوات
پرجستوجوترین بخش تازه، دستهی محاسبه حقوق و دستمزد است که هفت ابزار دارد. مبنای همه، بخشنامهی مزد ۱۴۰۵ وزارت کار (شمارهی ۶۶۸۲، ۳۱ فروردین ۱۴۰۵) است. حداقل مزد روزانهی کارگران در ۱۴۰۵، ۵۵۴٬۱۸۵ تومان و حداقل مزد ماهانه (۳۰ روز) ۱۶٬۶۲۵٬۵۵۰ تومان است. همهی عددهای این بخش به توماناند.
افزایش حقوق. حداقلبگیرها ۶۰ درصد افزایش گرفتند و به همان حداقل مزد تازه رسیدند. بقیهی سطوح مزدی ۴۵ درصد بهعلاوهی روزانه ۵۱٬۹۵۴٫۹ تومان مبلغ ثابت افزایش گرفتند. مثال: کارگر متأهل با یک فرزند که مزد ثابت ماهانهاش در ۱۴۰۴، ۱۵ میلیون تومان بوده و یک سال سابقهی تازه دارد. ابزار محاسبه افزایش حقوق ۱۴۰۵ مزد ثابت تازهی او را ۲۳٬۳۰۸٬۶۴۷ تومان حساب میکند. با پایهی سنوات (حدود ۵۰۰ هزار تومان)، بن ۲٫۲ میلیون، کمکهزینهی مسکن ۳ میلیون، حق تأهل ۵۰۰ هزار و حق اولاد ۱٬۶۶۲٬۵۵۵ تومان، جمع حقوق و مزایای ماهانهاش ۳۱٬۱۷۱٬۲۰۳ تومان میشود. مبلغ بن، مسکن و تأهل از همان بخشنامه و تصویبنامهی هیئت وزیران (۱۵ اردیبهشت ۱۴۰۵) آمده است.
مالیات حقوق. طبق بخشنامهی احکام مالیاتی قانون بودجهی ۱۴۰۵ سازمان امور مالیاتی، حقوق تا ماهی ۴۰ میلیون تومان (سالانه ۴۸۰ میلیون) معاف است. بالاتر از آن نرخ پلکانی است: ۱۰ درصد تا ۸۰ میلیون، ۱۵ درصد تا ۱۰۰ میلیون، ۲۰ درصد تا ۱۲۰ میلیون، ۲۵ درصد تا ۱۴۰ میلیون و ۳۰ درصد برای بیشتر از آن. هر نرخ فقط به بخشی از حقوق میخورد که در همان پله است. برای حقوق مشمول مالیات ۶۰ میلیون تومانی، ابزار محاسبه مالیات حقوق ماهانه ۲ میلیون تومان مالیات حساب میکند: ۱۰ درصدِ ۲۰ میلیونی که از معافیت بالاتر است. این یعنی نرخ مؤثر ۳٫۳ درصد، نه ۱۰ درصد.
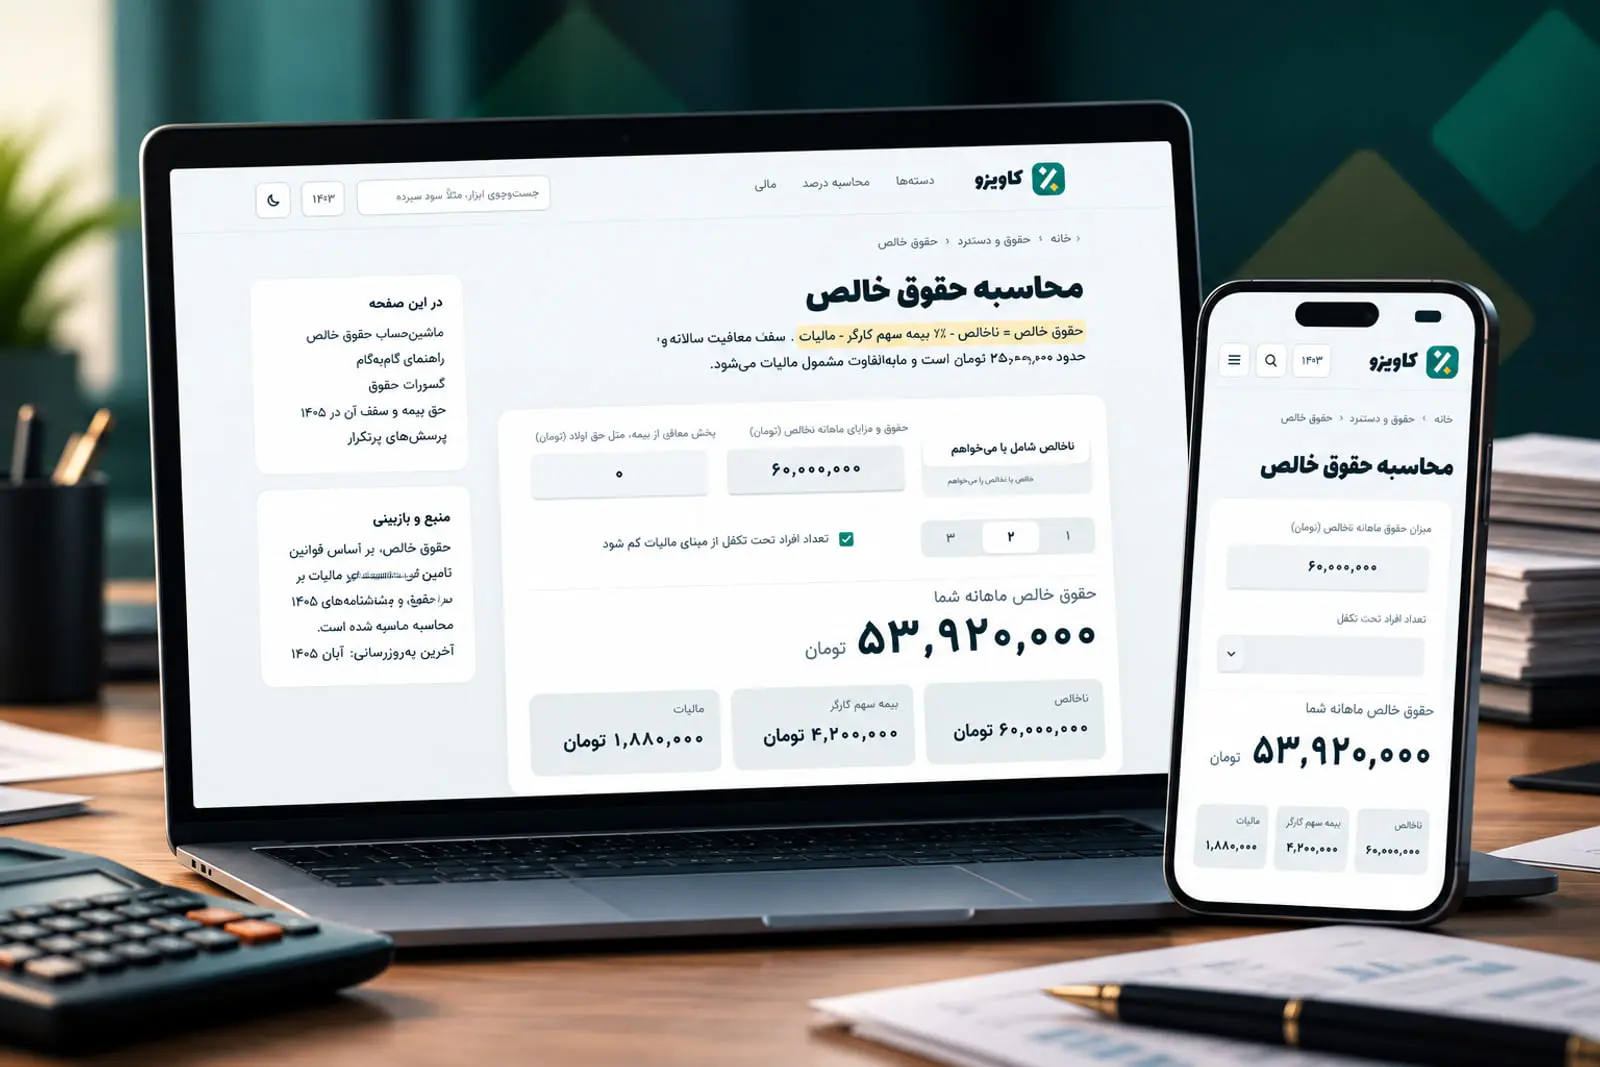
حقوق خالص. محاسبه حقوق خالص هم سهم ۷ درصدی بیمهی کارگر را کم میکند (مادهی ۲۸ قانون تأمین اجتماعی) و هم مالیات را. با ناخالص ۶۰ میلیون تومان در ماه ۳۰ روزه، حق بیمه ۴٬۲۰۰٬۰۰۰ تومان است. دو هفتم آن (۱٫۲ میلیون) طبق بخشنامهی سازمان امور مالیاتی از حقوق مشمول مالیات کم میشود. مالیات روی ۵۸٫۸ میلیون باقیمانده ۱٬۸۸۰٬۰۰۰ تومان است و حقوق خالص ۵۳٬۹۲۰٬۰۰۰ تومان. ابزار برعکس هم کار میکند: خالص را بدهید، ناخالص را میگیرید.
عیدی. طبق قانون عیدی و پاداش سالانهی کارگران، عیدی دو ماه آخرین مزد است، ولی بیشتر از ۹۰ روز حداقل مزد نمیشود. با مزد ماهانهی ۲۵ میلیون تومان، دو ماه مزد ۵۰ میلیون تومان است. اما ابزار محاسبه عیدی نشان میدهد سقف ۱۴۰۵ پایینتر است: ۴۹٬۸۷۶٬۶۵۰ تومان. پس عیدی کامل سال همین مبلغ است و ۴۰ میلیون تومانش معاف از مالیات است. کسی که کمتر از یک سال کار کرده، به نسبت ماههای کارش عیدی میگیرد.
سنوات. حق سنوات طبق مادهی ۲۴ قانون کار برای هر سال کار یک ماه آخرین مزد است و کسر سال هم به نسبت حساب میشود. برای سه سال و شش ماه کار با آخرین مزد ۲۵ میلیون تومان، محاسبه سنوات عدد ۸۷٬۵۰۰٬۰۰۰ تومان را میدهد که از مالیات معاف است.
اضافهکاری. طبق مادهی ۵۹ قانون کار، هر ساعت اضافهکاری ۴۰ درصد بیشتر از مزد یک ساعت کار عادی است. ساعت کار عادی ماه ۲۲۰ ساعت حساب میشود (۴۴ ساعت در هفته). مبنا مزد ثابت است، بدون بن و مسکن. با مزد ثابت ۲۰ میلیون تومان، ۲۰ ساعت اضافهکاری در محاسبه اضافه کاری حدود ۲٬۵۴۵٬۴۵۵ تومان میشود. همین ابزار شبکاری (۳۵ درصد)، جمعهکاری (۴۰ درصد) و نوبتکاری (۱۰ تا ۲۲٫۵ درصد) را هم حساب میکند.
افزایش حقوق بازنشستگان. برای بازنشستگان تأمین اجتماعی، ابزار محاسبه افزایش حقوق بازنشستگان تامین اجتماعی قاعدهای را به کار میبرد که خبرگزاری مهر (۲۰ خرداد ۱۴۰۵) از متناسبسازی ۱۴۰۵ گزارش کرده است. حداقلبگیرها به حداقل مستمری ۱۶٬۶۲۵٬۵۵۰ تومان میرسند و بقیه ۴۵ درصد بهعلاوهی ماهی ۱٬۵۵۸٬۶۴۷ تومان افزایش میگیرند. مستمری ۱۵ میلیون تومانی با این قاعده ۲۳٬۳۰۸٬۶۴۷ تومان میشود، یعنی حدود ۵۵ درصد بیشتر.
خانه و ملک؛ رهن، کمیسیون و مالیات نقل و انتقال
رهن و اجاره. ابزار تبدیل رهن به اجاره با نرخ عرفی بازار کار میکند: هر یک میلیون تومان رهن، ماهی ۳۰ هزار تومان اجاره. این نرخ رسمی نیست و میتوانید نرخ خودتان را بدهید. با این نرخ، ۳۰۰ میلیون تومان رهن برابر ماهی ۹ میلیون تومان اجاره است. ابزار برعکس هم حساب میکند و حالت «رهن را کم یا زیاد کنم، اجاره چقدر میشود» را هم دارد.
کمیسیون بنگاه. محاسبه کمیسیون مشاور املاک فقط برای شهرستان تهران است. دلیلش این است که نرخنامهی رسمی فقط برای تهران پیدا شد: مصوبهی ۲۳ شهریور ۱۳۹۹ کمیسیون نظارت شهرستان تهران که برای ۱۴۰۴ و ۱۴۰۵ جایگزینی نداشته و هنوز روی سایت اتحادیهی مشاوران املاک تهران است. در خرید و فروش، کمیسیون ۰٫۲۵ درصد مبلغ معامله از هر طرف است. برای ملک ۵ میلیارد تومانی، سهم هر طرف ۱۲٫۵ میلیون تومان است و با ۱۰ درصد ارزش افزودهای که اتحادیه هم حساب میکند، ۱۳٬۷۵۰٬۰۰۰ تومان. در اجاره، کمیسیون نیم درصد ودیعه بهعلاوهی یکچهارم اجارهی یک ماه است. برای ۵۰۰ میلیون رهن و ماهی ۲۰ میلیون اجاره، سهم هر طرف ۷٫۵ میلیون تومان است و با ارزش افزوده ۸٫۲۵ میلیون.
مالیات نقل و انتقال. محاسبه مالیات نقل و انتقال ملک دو رقم را حساب میکند: ۵ درصد مالیات (مادهی ۵۹ قانون مالیاتهای مستقیم) و ۲ درصد عوارض شهرداری. نکتهی مهم این است که مبنای هر دو «ارزش معاملاتی» سازمان امور مالیاتی است، نه قیمتی که در قولنامه نوشتهاید. برای ملکی با ارزش معاملاتی ۲ میلیارد تومان، مالیات ۱۰۰ میلیون و عوارض ۴۰ میلیون تومان است، یعنی جمعاً ۱۴۰ میلیون تومان. در این بررسی (۶ آبان ۱۴۰۵) تغییری برای ۱۴۰۵ پیدا نشد.
طلا و بورس؛ سود واقعی بعد از اجرت و کارمزد
طلا. محاسبه قیمت طلا قیمت یک قطعهی طلا را از وزن، عیار، قیمت روز هر گرم، اجرت ساخت، سود فروشنده و مالیات حساب میکند. مالیات بر ارزش افزوده فقط به اجرت و سود تعلق میگیرد، نه به خود طلا (مادهی ۲۶ قانون مالیات بر ارزش افزوده). نرخی که خود این ماده نوشته ۹ درصد است. پیشفرض ابزار ۱۰ درصد است، چون گزارشهای خبری نرخ ۱۴۰۵ را اینطور گفتهاند، ولی متن قانون بودجه پیدا نشد. این خانه قابل ویرایش است؛ اگر فاکتورتان ۹ درصد نوشته، همان را بزنید.
یک مثال با عددهای فرضی: ۵ گرم طلای ۱۸ عیار با قیمت گرمی ۱۰ میلیون تومان، ۱۵ درصد اجرت و ۷ درصد سود. خود طلا ۵۰ میلیون تومان است، اجرت ۷٫۵ میلیون، سود فروشنده ۴٬۰۲۵٬۰۰۰ و مالیات ۱٬۱۵۲٬۵۰۰ تومان. جمع فاکتور ۶۲٬۶۷۷٬۵۰۰ تومان میشود. حالا فرض کنید قیمت گرم ۱۰ درصد بالا برود و به ۱۱ میلیون برسد. همین ابزار در حالت فروش نشان میدهد اگر طلا را بفروشید، ۵۵ میلیون تومان میگیرید و ۷٬۶۷۷٬۵۰۰ تومان زیان کردهاید. اجرت و سود و مالیاتی که هنگام خرید دادهاید برنمیگردد. برای اینکه بیزیان بفروشید، قیمت گرم باید به ۱۲٬۵۳۵٬۵۰۰ تومان برسد.
سهام. محاسبه سود خرید و فروش سهام کارمزدها را با سقفهای بولتن «سقف نرخ کارمزدها» سازمان بورس (ویرایش ۴۹، ۲۷ تیر ۱۴۰۵) کم میکند. ۰٫۵ درصد مالیات فروش (مادهی ۱۴۳ مکرر قانون مالیاتهای مستقیم) را هم کم میکند. در بورس تهران کارمزد خرید جمعاً حدود ۰٫۳۷ درصد و کارمزد و مالیات فروش ۰٫۸۸ درصد است. این ابزار به ریال کار میکند، چون قیمت سهم در سامانهها ریالی است. مثال: هزار سهم که به ۱۰ هزار ریال خریده و به ۱۲ هزار ریال فروخته شود، روی کاغذ ۲۰ درصد سود دارد. ولی بعد از کارمزد و مالیات، سود خالص ۱٬۸۵۷٬۲۸۰ ریال است، یعنی حدود ۱۸٫۵ درصد. قیمت فروش بیزیان این سهم حدود ۱۰٬۱۲۷ ریال است.
بیمه؛ تخفیف شخص ثالث و بیمهی بیکاری
تخفیف بیمهی شخص ثالث. درصد تخفیف بیمه شخص ثالث از قاعدهی آییننامهی ۱۳۹۶ هیئت وزیران حساب میشود. این قاعده سالانه عوض نمیشود: برای هر سال بدون خسارت ۵ درصد تخفیف، تا سقف ۷۰ درصد. بیمهنامهای که ۶ سال بدون خسارت داشته باشد، ۳۰ درصد تخفیف دارد. نکتهی کمتر شناختهشده این است که خسارت مالی و بدنی جدا کم میشوند. اگر با تخفیف ۳۰ درصد یک بار خسارت مالی گرفته باشید، ۲۰ واحد کم میشود و در تمدید ۱۰ درصد تخفیف میماند، نه صفر.
بیمهی بیکاری. محاسبه بیمه بیکاری قاعدهی مواد ۶ و ۷ قانون بیمهی بیکاری (۱۳۶۹) را با حداقل مزد ۱۴۰۵ ترکیب میکند. مقرری ۵۵ درصد متوسط مزد روزانه است، بهعلاوهی ۱۰ درصد حداقل مزد برای هر نفر تحت تکفل، حداکثر برای چهار نفر. سقف مقرری ۸۰ درصد متوسط مزد است. مدت آن به سابقه و تأهل بستگی دارد. مثال: کارگر متأهل با دو نفر تحت تکفل، ۸ سال سابقه و متوسط حقوق ماهانهی ۲۵ میلیون تومان. مقرری ماهانهاش ۱۷٬۰۷۵٬۱۱۰ تومان و مدت آن ۱۸ ماه است.
ارث و دادگاه
سهمالارث. محاسبه سهم الارث سهم هر وارث را از مواد ۸۶۱ تا ۹۴۹ قانون مدنی به کسر، درصد، دانگ و مبلغ نشان میدهد. این ابزار اصلاحیهی ۱۳۸۷ دربارهی ارث زن از زمین و ساختمان را هم در نظر میگیرد. مثال: مردی فوت کرده و همسر، مادر، یک پسر و دو دختر دارد. ترکه بعد از بدهیها و وصیت ۶ میلیارد تومان است. سهم همسر یکهشتم (۷۵۰ میلیون تومان) و سهم مادر یکششم (یک میلیارد تومان) است. باقیمانده بین فرزندان تقسیم میشود و سهم پسر دو برابر دختر است: پسر ۲٫۱۲۵ میلیارد و هر دختر ۱٫۰۶۲۵ میلیارد تومان. ابزار برای هر سهم مادهی قانونیاش را هم میآورد. تقسیم واقعی ترکه با گواهی انحصار وراثت است و این ابزار جای آن را نمیگیرد.
هزینهی دادرسی دعاوی غیرمالی. کاویزو پیشتر ماشینحساب هزینهی دادرسی دعاوی مالی را داشت. حالا هزینه دادرسی دعاوی غیرمالی هم اضافه شده است، مثل دعاوی خانواده، اموال غیرمنقول و امور حسبی. جدول ۱۶ قانون بودجهی ۱۴۰۵ برای این دعاوی فقط بازهی ۴۰ تا ۱۸۰ هزار تومان را میگوید. مبلغ هر دعوا و هر مرحله هنوز همان بخشنامهی یکنواختسازی ۲۸ فروردین ۱۳۹۶ است، چون بخشنامهی تازهتری پیدا نشد. مثلاً دعوای غیرمالی مربوط به اموال غیرمنقول در مرحلهی بدوی ۱۰۰ هزار تومان (یک میلیون ریال) هزینهی دادرسی دارد و دعوای خانواده ۴۰ هزار تومان.
درس و آزمایشگاه؛ معدل، GPA و درصدهای علمی
معدل. محاسبه معدل معدل را با واحد یا ضریب درسها حساب میکند. برای چهار درس با نمره و واحد ۱۷ (۳ واحد)، ۱۴٫۵ (۲ واحد)، ۱۲ (۳ واحد) و ۱۹ (۱ واحد)، معدل ۱۵ میشود. ابزار حالت «نمرهی لازم» هم دارد. دانشجویی که با ۶۰ واحد معدل کل ۱۵٫۲ دارد و ۲۰ واحد دیگر مانده، برای رسیدن به معدل کل ۱۶ باید در این ۲۰ واحد معدل ۱۸٫۴ بگیرد.
GPA. برای اپلای، تبدیل معدل به GPA نمرهها را به نمرهی حروفی و مقیاس ۴ میبرد. همان چهار درس بالا با این روش GPA برابر ۳٫۱۱ میگیرند. جدول رسمی ایرانی برای این تبدیل وجود ندارد و هر ارزیاب و دانشگاه روش خودش را دارد. کاویزو یک روش منتشرشده و قابل بررسی (جدول دانشگاه واشنگتن برای ایران) را به کار میبرد. اگر دانشگاه مقصد روش دیگری دارد، روش همان دانشگاه ملاک است.
درصد شیب. محاسبه درصد شیب برای رمپ، زمین و سقف کاربرد دارد. رمپی که در ۱۲ متر طول افقی یک متر بالا میرود، شیب ۸٫۳۳ درصد دارد، یعنی حدود ۴٫۷۶ درجه. ابزار درجه را هم به درصد تبدیل میکند.
غلظت محلول. محاسبه درصد جرمی برای درس شیمی و آزمایشگاه است. ۲۰ گرم نمک در ۱۸۰ گرم آب، محلول ۲۰۰ گرمی با درصد جرمی ۱۰ میسازد. مولاریته و رقیقسازی هم در همین صفحه است.
رطوبت. محاسبه درصد رطوبت برای خاک، غلات و علوفه است. نمونهای که پیش از خشک کردن ۵۰ گرم و بعد از آن ۴۲ گرم وزن دارد، ۱۶ درصد رطوبت بر پایهی وزن تر دارد. بر پایهی وزن خشک، این عدد ۱۹٫۰۵ درصد است. فرق این دو عدد در گزارشهای آزمایشگاهی معمولاً گیجکننده است.
همهی این ابزارها رایگاناند و ثبتنام نمیخواهند. هر کدام راهحل را با عددهای خود شما، کلیدهای ماشینحساب گوشی و فرمول اکسل نشان میدهند. نرخهای سالانه، مثل حداقل مزد، جدول مالیات و تعرفهها، با تاریخ بررسی و منبع زیر هر صفحه آمدهاند. دوباره تأکید میکنیم که اینها محاسبهاند، نه مشاورهی مالی، مالیاتی یا حقوقی. برای تصمیمهای بزرگ، مثل تقسیم ارث، قرارداد ملک یا تسویه با کارفرما، نتیجه را با متخصص یا مرجع رسمی چک کنید.
متای پیشنهادی
ابزارهای تازهی کاویزو: محاسبه حقوق خالص و مالیات حقوق ۱۴۰۵، عیدی و سنوات، قیمت طلا، سود سهام، کمیسیون بنگاه، سهمالارث و معدل؛ با مثال و منبع.