رشد تجارت الکترونیک در سالهای اخیر، بسیاری از صنایع را با پرسشهای جدیدی مواجه کرده است؛ آیا مدلهای دیجیتال قرار است جایگزین ساختارهای سنتی شوند یا این که آینده بازار در همزیستی و ترکیب این دو شکل خواهد گرفت؟ صنعت کالاهای تندمصرف (FMCG) یکی از حوزههایی است که بیش از سایر صنایع با این تغییر مواجه شده است؛ صنعتی که سالها بر پایه شبکه گسترده فروشگاهها، شرکتهای پخش، ویزیتورهای فروش و ارتباط مستقیم با خردهفروشیها شکل گرفته، امروز با بازیگران جدیدی مواجه است که تجربه خرید، دادههای رفتار مصرف و ارتباط مستقیم با مصرفکننده را به مزیت رقابتی خود تبدیل کردهاند.
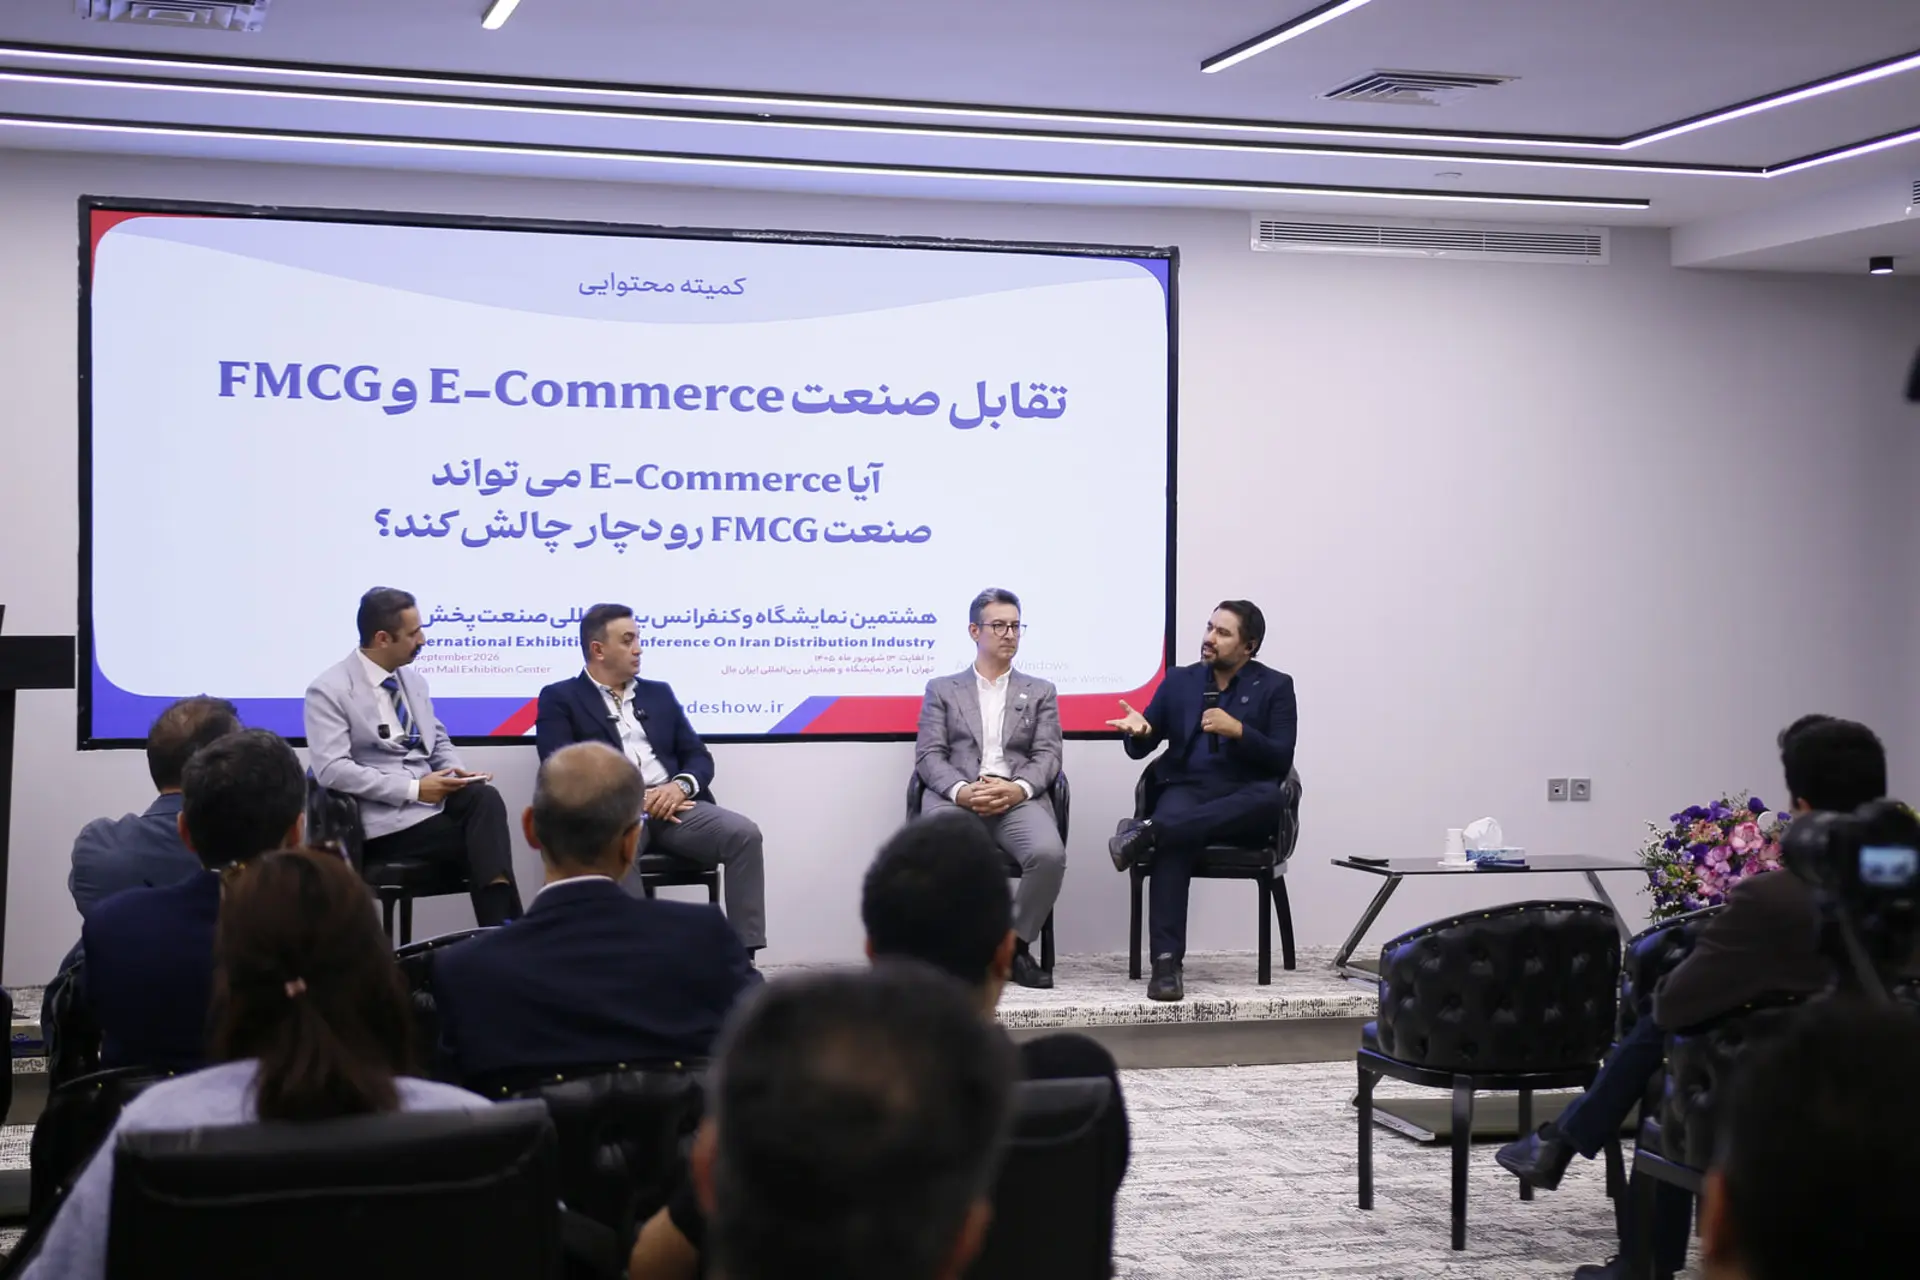
در همین راستا، در هشتمین نمایشگاه و کنفرانس بینالمللی صنعت پخش ایران پنل تخصصی «تقابل صنعت E-commerce و FMCG» با حضور ارسلان محمدیان، رئیس کمیته انفورماتیک و تحول دیجیتال انجمن ملی صنعت پخش بهعنوان گرداننده پنل، مهدی اعتمادی مدیرعامل اُکالا، مهدی عارفیداریان مدیرعامل و عضو هیئتمدیره سوپرمارکتهای زنجیرهای یاران دریان و عارف فرجی مدیرعامل هلدینگ زر، آینده این صنعت و مسیر تغییرات پیشرو مورد بررسی قرار گرفت.
شفافیت؛ مهمترین تغییری که تجارت الکترونیک ایجاد کرده است
مهدی اعتمادی، مدیرعامل اُکالا، در ابتدای صحبتهای خود به یکی از مهمترین تفاوتهای مدل سنتی و دیجیتال اشاره کرد: ایجاد شفافیت در زنجیره ارزش. به گفته او، فروش آنلاین با ایجاد ارتباط مستقیمتر با مصرفکننده و دسترسی به دادههای واقعی از رفتار مصرف، امکان شناخت دقیقتر مشتری، میزان فروش، گردش کالا و نقاط ضعف فروشگاهها را فراهم کرده است.
او توضیح داد که در مدل سنتی بسیاری از تصمیمها بر اساس تجربه و گزارشهای محدود گرفته میشد، اما در فضای آنلاین داده میتواند به بهبود تصمیمگیری کمک کند. اعتمادی با اشاره به تجربه همکاری با فروشگاهها گفت کسبوکارهایی که حضور فعالتری در E-commerce دارند، در برخی شاخصهای عملیاتی عملکرد بهتری نشان میدهند و افزایش سهم فروش آنلاین در آنها با کاهش کالای راکد، کاهش دوره خواب کالا و بهبود تصمیمگیری در تأمین همراه بوده است.
داده؛ دارایی جدید و ارزشمند صنعت کالاهای تندمصرف
در ادامه موضوع نقش داده در صنعت FMCG، عارف فرجی مدیرعامل هلدینگ زر عنوان کرد که در مدل سنتی، بخش زیادی از اطلاعات رفتار مصرفکننده در نقطه فروش از بین میرفت یا به شکل محدودی در اختیار تولیدکننده و توزیعکننده قرار میگرفت؛ اما فروش آنلاین امکان ثبت و تحلیل دقیقتر رفتار مشتری را فراهم کرده است. این دادهها میتواند برای تمام بازیگران زنجیره ارزش مفید باشد؛ تولیدکننده شناخت بهتری از بازار پیدا میکند، فروشگاه موجودی خود را بهتر مدیریت میکند و شرکت پخش میتواند برنامهریزی دقیقتری داشته باشد.
فرجی با اشاره به روندهای جهانی توضیح داد که حتی بازیگران بزرگی مانند والمارت و آمازون نیز به سمت مدل ترکیبی آنلاین و آفلاین حرکت کردهاند؛ چراکه آینده صنعت به حذف یکی از این کانالها وابسته نیست، بلکه به ترکیب آنها بستگی دارد. او تأکید کرد دسترسی به دادههای رفتار مشتری به یک عامل حیاتی برای صنعت تبدیل شده است، زیرا تصمیمهایی مانند تولید، تأمین کالا و مدیریت موجودی، به شناخت دقیقتر تقاضا وابسته هستند.
او همچنین به محدودیت مدل سنتی پخش اشاره کرد و گفت بخشی از اطلاعات بازار از مسیر سفارشگیری و ارتباط انسانی منتقل میشود که ممکن است همیشه تصویر دقیقی از تقاضای واقعی ارائه ندهد. به گفته او، E-commerce با ایجاد شفافیت بیشتر میتواند این فاصله را کاهش دهد و به کل زنجیره FMCG برای تصمیمگیری دقیقتر کمک کند.
مالکیت داده؛ دارایی مشترک زنجیره یا مزیت انحصاری پلتفرمها؟
موضوع مهم دیگری که در ادامه بحث ارزش دادههای حاصل از رفتار مصرفکننده در پلتفرمهای E-commerce مطرح شد، نقش این دادهها در تصمیمگیریهای کلیدی صنعت FMCG و مسئله مالکیت آنها بود. در پاسخ به پرسشی درباره اهمیت این دادهها برای تولیدکنندگان، فرجی توضیح داد که یکی از چالشهای اصلی تولیدکنندهها، نبود شناخت دقیق از رفتار واقعی بازار است.
به گفته او، در بسیاری از موارد تولیدکننده برای تصمیمگیری درباره محصول، میزان تولید، نحوه عرضه یا حتی تعیین پروموشنها، همچنان به روشهایی مانند تحقیقات بازار، پرسشنامه و جلسات با خبرگان صنعت متکی است. روشهایی که اگرچه ارزشمند هستند، اما عمدتاً در حوزه تحقیقات کیفی قرار میگیرند و ممکن است تصویر کاملی از رفتار واقعی بازار ارائه ندهند.
فرجی تأکید کرد که دادههای کمی حاصل از رفتار واقعی خرید، میتواند به تولیدکننده کمک کند تا با شناخت دقیقتری وارد بازار شود و تصمیمهای خود را کمتر بر اساس آزمون و خطا اتخاذ کند. به گفته او، اطلاعاتی مانند اینکه مشتری چه محصولی را، در چه زمانی، از چه کانالی و با چه الگویی خریداری میکند، میتواند برای برنامهریزی تولید، توسعه محصول و مدیریت عرضه اهمیت زیادی داشته باشد.
در ادامه این بحث، محمدیان نیز با اشاره به نقش شرکتهای تحقیق بازار و محدودیتهای احتمالی تحلیلهای سنتی بازار، مطرح کرد که پلتفرمهای دیجیتال به دلیل دسترسی به رفتار واقعی خرید، امکان ارائه بینشهای دقیقتری از بازار را دارند. با این حال، فرجی تأکید کرد که این دادهها نباید صرفاً در اختیار یک یا چند پلتفرم باقی بماند و اهمیت آن بهعنوان یک دارایی ارزشمند برای کل صنعت دیده شود.
او در عین حال اشاره کرد که دادههای آنلاین تنها بخشی از تصویر کل بازار هستند و نمیتوان صرفاً بر اساس یک کانال، درباره کل رفتار مصرفکننده تصمیمگیری کرد؛ چراکه همچنان بخش قابل توجهی از خریدها در کانالهای آفلاین اتفاق میافتد.
آیا E-commerce باید نگرانی صنعت FMCG باشد؟
در بخش دیگری از پنل، محمدیان این موضوع را مطرح کرد که آیا رشد کسبوکارهای E-commerce میتواند به یک چالش جدی برای بازیگران بزرگ FMCG تبدیل شود یا رقابت اصلی همچنان میان بازیگران سنتی این صنعت باقی خواهد ماند؛ با درنظر گرفتن این نکته که سهم فعلی فروش آنلاین از کل بازار خردهفروشی هنوز در مقایسه با بازار آفلاین محدود است.
اعتمادی در پاسخ، تأکید کرد که مسئله اصلی، اندازه فعلی E-commerce نیست، چنانچه فروش ۴٫۸ همتی اکالا در مردادماه و فروش ۴٫۷ همتی اعلام شده از سوی اسنپمارکت در همین بازه، تا حدی اندازه بازار آنلاین سوپرمارکتی را مشخص میکند. موضوع اصلی سهم بازار آنلاین از کل بازار و سهم بازاری است که میتواند در آینده شکل بگیرد.
او اشاره کرد که در حال حاضر سهم آنلاین در بازار Grocery همچنان محدود است، اما تجربه بازارهای جهانی نشان میدهد این سهم میتواند رشد قابلتوجهی داشته باشد و متناسب با شاخصهای مختلفی مانند چگالی و پراکندگی جمعیت، متفاوت باشد. در برخی کشورهای آمریکای شمالی با پراکندگی جمعیتی بالا، این سهم نزدیک به ۱۰ درصد و در برخی کشورهای آسیای شرقی نزدیک به ۲۰ درصد از کل بازار سوپرمارکتی است. در ایران نیز تخمین ما این است که این سهم میتواند در چهار سال آینده به حدود ۱۵ درصد از کل بازار برسد.
او با اشاره به تجربه رشد فروشگاههای زنجیرهای در ایران و تغییراتی که این صنعت ایجاد کرده، توضیح داد که هر مدل کسبوکاری که بتواند ارزش جدیدی برای مشتری ایجاد کند، میتواند بخشی از بازار را به خود اختصاص دهد. اعتمادی با نگاه به تجربه بازارهای جهانی توضیح داد که سرعت رشد تجارت الکترونیک در کشورهای مختلف متفاوت است؛ برای مثال، بازارهایی مانند آمریکا و شرق آسیا به دلیل شرایط متفاوت جمعیتی و اقتصادی، مسیرهای متفاوتی را تجربه کردهاند.
از نگاه او، بازار ایران نیز با توجه به شرایط جمعیتی و زیرساختی، میتواند به سمت سهمهای بالاتر حرکت کند، اما این رشد باید به شکلی اتفاق بیفتد که تابآوری سایر بازیگران زنجیره حفظ شود. هدف نباید ایجاد یک جهش کوتاهمدت و سپس افت باشد، بلکه رشد پایدار زمانی اتفاق میافتد که همه بخشهای اکوسیستم بتوانند خود را با تغییرات هماهنگ کنند.
چالشها و تغییر نقش بازیگران در آینده صنعت
در بخش پایانی، فرجی به تغییر نقش ویزیتورها در مدل جدید توزیع اشاره کرد. او معتقد بود تحول دیجیتال به معنای حذف کامل ویزیتورها نیست، بلکه ماهیت این نقش تغییر خواهد کرد. به گفته او، در مدل سنتی بخش زیادی از وظیفه ویزیتور سفارشگیری و انتقال آن به زنجیره تأمین بود؛ اما با افزایش دسترسی به داده و ابزارهای دیجیتال، این نقش میتواند به سمت مشاوره فروش حرکت کند. ویزیتور آینده باید به فروشگاه در بهبود فروش، انتخاب بهتر کالاها و مدیریت سبد محصولات کمک کند. او همچنین اشاره کرد بخشی از ویزیتورها به دلیل علاقه و تخصص خود مسیر توسعه حرفهای را طی میکنند، اما گروهی نیز نیازمند تغییر مهارت و نقش خواهند بود.
در مقابل، عارفی داریان از زاویه فروشگاههای فیزیکی به موضوع نگاه کرد. به گفته او، رشد تجارت الکترونیک به معنای پایان فروشگاههای سنتی یا زنجیرهای نیست؛ چراکه نیازهایی مانند حضور در محل، مشاهده کالا و تجربه خرید حضوری همچنان برای مشتری اهمیت دارند. او تأکید کرد آینده متعلق به حذف یکی از کانالها نیست، بلکه کسبوکارهایی موفق خواهند بود که بتوانند میان آنلاین و آفلاین ارتباط ایجاد کنند و از فناوری، باشگاه مشتریان و دادههای خرید برای بهبود تجربه مشتری استفاده کنند.
عارفی داریان همچنین به چالش هزینه سرویس در همکاری فروشگاههای فیزیکی با پلتفرمهای آنلاین اشاره کرد و گفت افزایش این هزینهها، در کنار فشارهای لجستیکی، یکی از مسائل مهم این حوزه است. به اعتقاد او، ارتقای تجربه نهایی مشتری از طریق استانداردسازی فرآیند تحویل، ظاهر و رفتار سفیران، از موضوعات مهم آینده خواهد بود.
او در پایان تأکید کرد پلتفرمهای آنلاین علاوه بر توسعه سرویس، باید در حوزه بازرگانی و ایجاد ارزش برای مشتری نیز سرمایهگذاری کنند؛ چراکه آینده رقابت تنها به تخفیف وابسته نیست و کیفیت تجربه و ارزش پیشنهادی نقش تعیینکنندهای خواهد داشت.
فروشگاههای فیزیکی در عصر دارکاستور؛ حذف یا تغییر نقش؟
یکی از موضوعات مطرحشده در پنل، آینده فروشگاههای فیزیکی در مواجهه با رشد دارکاستورها و مدلهای جدید خردهفروشی بود. محمدیان از عارفی داریان پرسید آیا توسعه دارکاستورها میتواند باعث کاهش فروش یا حذف فروشگاههای فیزیکی شود و یاران دریان چه مسیری را برای توسعه آینده خود دنبال میکند.
عارفی داریان با اشاره به تجربه آمازون توضیح داد که حتی بزرگترین بازیگران تجارت الکترونیک نیز به این نتیجه رسیدهاند که فروشگاه فیزیکی همچنان بخشی از نیاز مشتری است. به گفته او، ورود آمازون به فضای فروشگاههای فیزیکی نشان میدهد بخشی از مشتریان همچنان به تجربه حضور در محل و خرید حضوری نیاز دارند.
او تأکید کرد رشد دارکاستورها به معنای پایان فروشگاههای فیزیکی نیست؛ بهخصوص برای فروشگاههایی که طی سالها جایگاه خود را میان مشتریان ساختهاند. به گفته او، فروشگاههای زنجیرهای با استفاده از ابزارهایی مانند سیستمهای یکپارچه، رصد صندوقها و باشگاه مشتریان میتوانند شناخت بیشتری از رفتار مشتری به دست آورند و با تغییرات بازار هماهنگ شوند.
عارفی داریان همچنین به ضرورت تحول در صنعت پخش اشاره کرد و گفت مدل فعلی با تعدد ناوگان و هزینههای بالای لجستیک نیازمند بازنگری است. به گفته او، آینده این صنعت به سمت مدلهای کارآمدتر، کاهش هزینههای حملونقل و استفاده بهتر از زیرساختها حرکت خواهد کرد؛ موضوعی که میتواند به نفع تمام بازیگران زنجیره باشد.
او در پایان تأکید کرد یاران دریان رقابتهای جدید را نه بهعنوان تهدید، بلکه بهعنوان فرصتی برای رشد و بهبود عملکرد میبیند و مهم این است که کسبوکارها بتوانند خود را با تغییرات بازار هماهنگ کنند.